

Acordo de sócios: definindo as regras do jogo para prevenir conflitos
Por vezes, nos atendimentos do escritório, nos deparamos com empresários que não conseguem responder algumas perguntas básicas, como por exemplo: Se um dos seus sócios decidisse sair amanhã, vocês saberiam como calcular a participação dele? Quem faria a avaliação? Como o pagamento seria organizado sem comprometer a operação?
Tais perguntas merecem atenção e devem ser endereçadas enquanto a sociedade está no início e a relação está boa. Afinal, deixá-las para o momento da ruptura significa negociar as regras quando cada lado já tem um resultado a defender.
Um acordo de sócios bem estruturado deve ajudar a organizar essa conversa. Mais do que disciplinar a convivência, a proposta é preparar a empresa para mudanças, divergências e decisões que podem afetar sua continuidade. Tais mudanças podem ser positivas, como nos casos de operações societárias cujo objetivo é o crescimento, organização e investimento, mas não podemos deixar de considerar os momentos delicados na vida de qualquer empresário, como disputas entre sócios, exclusões e retiradas.
Conflitos societários: o problema começa antes da discussão
Uma sociedade reúne pessoas com objetivos, expectativas e momentos de vida diferentes. O alinhamento que fez sentido na abertura da empresa pode precisar de ajustes depois do crescimento, da entrada de investidores ou de mudanças na dedicação de cada sócio.
Imagine uma empresa em que um sócio queira reinvestir os resultados, enquanto outro dependa da distribuição de lucros. Nenhum deles precisa estar agindo de má-fé para que exista um problema.
Neste momento de embate, a prática não formalizada, regras não escritas e costumes antigos são ressuscitados por frases como “Sempre foi assim”, “todo mundo concordava” e “isso estava implícito”, configurando explicações frágeis quando o entendimento deixa de ser compartilhado. Ora, a confiança continua importante, mas convém acompanhá-la de regras que possam ser consultadas.
O cerne da questão não é exigir que os sócios pensem da mesma forma, mas combinar como a empresa seguirá funcionando quando eles discordarem.
Transparência também significa registrar os combinados
A recomendação é começar pelo básico: registrar decisões relevantes, definir responsáveis e manter informações acessíveis. Não é necessário criar uma estrutura complexa para organizar a vida societária.
Como rotina de governança, vale estabelecer:
- reuniões periódicas com pauta e registro das decisões;
- critérios para apresentação de resultados e prestação de contas;
- limites para contratação de dívidas e concessão de garantias;
- distinção entre remuneração pelo trabalho e retorno do investimento;
- procedimentos para tratar divergências antes que elas paralisem a gestão.
O cuidado é fazer esses registros refletirem o que efetivamente foi decidido, respeitando as formalidades aplicáveis. Logo, uma mensagem pode ajudar a documentar uma conversa, mas não deve ser tratada como substituta automática de qualquer ato societário.
Acordo de sócios: quais cláusulas merecem atenção?
O documento que denominamos Acordo de Sócios, Acordo de Quotistas ou Acordo de Acionistas, é um contrato privado entre os sócios ou acionistas de uma sociedade que regula direitos, deveres, governança, entrada e saída de sócios, voto, distribuição de lucros e mecanismos de resolução de conflitos de forma a complementar o contrato social ou estatuto e proteger temas estratégicos.
Para estruturar o acordo, o ponto de partida deve ser a dinâmica real da empresa, possibilitando a identificação de quem investe, quem administra, quem trabalha na operação e quais decisões exigem participação conjunta.
Assim, no contexto da criação de um Acordo tão complexo, poucas vezes existirá uma receita única ou padrão. A recomendação é testar o documento contra situações concretas: um impasse, uma proposta de compra, o falecimento de um sócio ou a vontade de deixar o negócio.
Nesse trabalho, sete grupos de regras merecem discussão:
- Decisões e administração: quem decide, quais são os limites dos administradores e quais assuntos dependem de aprovação específica.
- Resultados e reinvestimento: como discutir distribuição de lucros, reservas e necessidades de caixa.
- Entrada e transferência de participações: como tratar novos investidores, preferência e venda a terceiros.
- Saída e sucessão: quais procedimentos observar na retirada, no falecimento e nas hipóteses juridicamente cabíveis de exclusão.
- Avaliação da participação: critérios, data-base, documentos e escolha do avaliador.
- Pagamento e transição: prazos, garantias e transferência de funções.
- Impasse e solução de conflitos: caminhos de negociação e mecanismos adequados ao porte e à realidade do negócio.
A orientação é conferir essas regras em conjunto com o contrato social e os demais documentos, especialmente na apuração de haveres, pois a omissão do contrato social tem consequências relevantes, vez que a legislação estabelece um critério para a avaliação judicial quando os sócios não o disciplinaram.
Um sócio quer sair da empresa. Por onde começar?
Antes de discutir o preço, é preciso identificar qual operação será realizada. Vender quotas a outro sócio ou a um terceiro não se confunde com resolver a sociedade em relação a um integrante e liquidar sua participação. Inclusive, o Código Civil disciplina essas situações de formas distintas.
A retirada também não segue um procedimento único para qualquer empresa. Na hipótese disciplinada pelo artigo 1.029 do Código Civil, por exemplo, há diferença entre sociedades de prazo indeterminado e determinado. Por isso, o primeiro cuidado é verificar o tipo societário, o contrato e o fundamento da saída.
Para organizar a negociação, convém separar os assuntos:
- formalização do desligamento;
- definição da data-base da avaliação;
- levantamento dos documentos;
- cálculo do valor devido;
- condições de pagamento;
- transição da administração e das atividades;
- tratamento de garantias e obrigações existentes.
Toda esta estrutura decorre do fato de que a saída não deve ser apresentada como um apagamento do passado, vez que o Código Civil prevê hipóteses de responsabilidade após o desligamento e atribui importância à averbação da resolução da sociedade.
Apuração de haveres: como calcular o valor devido ao sócio?
A apuração de haveres busca determinar o valor da participação a ser liquidada. O Código Civil estabelece, salvo disposição contratual em contrário, a utilização da situação patrimonial da sociedade na data da resolução, verificada em balanço especialmente levantado.
Já na avaliação judicial, se o contrato social for omisso, o Código de Processo Civil prevê o balanço de determinação. Nesse levantamento, são avaliados bens e direitos, inclusive intangíveis, a preço de saída, além do passivo, entretanto, existem outros fatores importantíssimos que devem ser levados em conta e que são excluídos em procedimentos de avaliação mais simples, a exemplo do alcance da marca, carteira de clientes, autoridade no mercado, projeção de resultados, dentre outros.
Para reduzir dúvidas na aplicação do critério, a recomendação é definir previamente:
- o que será avaliado: a participação em qual sociedade e com qual perímetro patrimonial;
- a data de referência: observando o evento e as regras aplicáveis;
- a metodologia: com descrição suficiente para orientar o trabalho técnico;
- as informações necessárias: documentos contábeis, financeiros e patrimoniais;
- o tratamento das divergências: escolha do avaliador e procedimento de revisão.
Fatalmente, o conceito que cada um tem sobre “valor justo” deixa aberta justamente a discussão que os sócios pretendiam resolver. É preferível explicar como esse valor será encontrado.
Valuation e apuração de haveres são a mesma coisa?
Valuation é a avaliação do valor de um negócio. Entre as metodologias utilizadas estão a avaliação patrimonial, os múltiplos de mercado e o fluxo de caixa descontado. Cada uma trabalha com bases e premissas diferentes.
A escolha, porém, não pode ignorar a finalidade da avaliação. Uma referência utilizada para negociar a venda da empresa não deve ser transportada automaticamente para uma apuração de haveres. Na omissão contratual, há uma metodologia legal específica para a avaliação judicial.
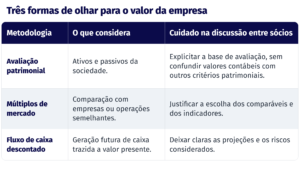
Essas diferenças metodológicas precisam ser compreendidas antes da escolha do critério, pois irão afetar diretamente nos valores obtidos. Até porque, na apuração judicial de haveres com contrato omisso, a orientação consultada do Superior Tribunal de Justiça é pela utilização do balanço de determinação, sem acrescentar expectativas de lucros futuros por fluxo de caixa descontado.
O valor que o sócio imagina receber pode não ser o valor apurado
Considere uma situação hipotética: um sócio deseja sair e calcula sua participação com base no crescimento esperado da empresa. Os demais defendem uma avaliação patrimonial, sem aquelas projeções.
A divergência não está mais apenas no número, mas na pergunta que cada lado tenta responder: quanto um comprador poderia pagar pelo negócio ou quanto é devido naquela modalidade de desligamento?
A recomendação é discutir essa diferença antes da ruptura. Uma cláusula de avaliação precisa ser juridicamente adequada e compreensível para quem terá de aplicá-la.
O acordo também deve tratar de como a obrigação será cumprida, se parcelado, a vista e eventuais correções e juros. O Código Civil, por sua vez, prevê pagamento em dinheiro no prazo de noventa dias a partir da liquidação da quota, salvo acordo ou estipulação contratual em contrário.
E é justamente a “estipulação contratual em contrário” que abre espaço de manobra para que particulares negociem as condições e formas de avaliação do negócio.
Na estruturação das condições, convém avaliar conjuntamente o direito de quem sai e a capacidade financeira de quem deve pagar. Assim, a recomendação é simular o efeito do desembolso sobre a operação, sem transformar a necessidade de caixa em justificativa para esvaziar o crédito.
Devem entrar nessa discussão:
- vencimentos e eventual parcelamento;
- atualização e juros;
- garantias de pagamento;
- consequências do atraso;
- obrigações durante a transição;
- condições e alcance da quitação.
Também é prudente separar a negociação financeira da transferência de funções. Quem continuará atendendo clientes, assinando contratos ou conduzindo a equipe? Esses pontos merecem tratamento próprio.
Se o conflito já começou, ainda é possível organizar a saída?
Caso a situação já tenha escalado e não exista mais tempo hábil para criação de documentação societária adequada, a recomendação inicial é reunir os documentos e separar o que está comprovado do que depende de negociação. Contrato social, acordo de sócios, alterações, registros de decisões e informações contábeis devem ser examinados em conjunto.
Em seguida, convém identificar quais assuntos precisam de solução imediata para preservar a operação e quais podem seguir um calendário de discussão, já que a continuidade da empresa não deve ficar dependente de resolver todas as divergências de uma só vez.
Nestes cenários, os métodos adequados de negociação e mediação podem ser considerados conforme o caso. Embora, isso não signifique descartar medidas judiciais quando necessárias, mas escolher o caminho a partir do problema concreto, e não apenas da intensidade do desgaste.
Os sócios conhecem as regras antes de precisar delas?
Como exercício de revisão, vale levar estas perguntas à próxima reunião de sócios:
- Sabemos quais decisões cada um pode tomar?
- As regras de distribuição de resultados estão claras?
- Existe procedimento para quem deseja sair?
- Sabemos qual critério será utilizado para avaliar a participação?
- O pagamento foi pensado junto com a continuidade da operação?
- Os documentos acompanham a realidade atual da empresa?
Se as respostas dependerem de combinados informais ou verdades não escritas ou consentidas, há uma pauta de organização a enfrentar.
Um acordo de sócios deve servir à empresa que existe hoje e às mudanças que ela pode precisar atravessar, e obviamente, a proposta não é eliminar toda divergência, mas evitar que cada mudança exija uma negociação sem ponto de partida.
Antes de discutir quanto custa a saída de um sócio, vale definir como ela será conduzida.
O CVA está à disposição para auxiliar na revisão dos documentos e na organização das regras de convivência, avaliação e saída. O melhor ponto de partida é verificar se os combinados atuais ainda fazem sentido para a empresa.