


Por Marcílio Vieira
Mestre em Contabilidade e Administração pela FUCAPE Business School, Pós-graduado em Direito Tributário (Milton Campos) e Especialista em Gestão Fiscal (PUC Minas) e Advogado tributarista com mais de 14 anos de experiência e Sócio na CVA
Fundo de Compensação de Benefícios Fiscais do ICMS: a empresa que adere hoje a um programa antigo tem direito à compensação?
1. A pergunta que a Portaria RFB nº 635/2025 deixou em aberto
Um programa estadual de ICMS foi instituído em 2019, reinstituído nos termos da Lei Complementar nº 160/2017, e teve seus atos regularmente registrados e depositados na Secretaria Executiva do CONFAZ. Ele está vivo, vigente, e continuará produzindo efeitos até 31 de dezembro de 2032. Uma empresa que nunca o utilizou decide aderir a ele hoje, em setembro de 2026.
Essa empresa sofrerá, exatamente como todas as demais, a redução do nível do benefício nas frações de 9/10, 8/10, 7/10 e 6/10 entre 2029 e 2032, por força do art. 128, § 1º, do ADCT. A pergunta é se ela será indenizada por essa perda pelo Fundo de Compensação de Benefícios Fiscais ou Financeiro-Fiscais do ICMS (FCBF).
A resposta intuitiva — “o programa é anterior a 31/05/2023, logo está coberto” — é errada, e o erro tem origem numa leitura incompleta do texto. Este artigo demonstra por quê, identifica a única brecha textual existente, e a testa contra hipóteses concretas.
2. O marco de 31/05/2023 é bipartido: programa e titularidade
Aqui está o núcleo do problema. A Portaria RFB nº 635/2025 estruturou o acesso ao Fundo em dois exames sucessivos e independentes, cada um com seu próprio corte temporal. Confundi-los é o que gera a falsa conclusão de elegibilidade.
2.1. Primeiro plano — o exame do programa estadual (art. 3º)
A RFB examina o programa ou instrumento da unidade federada, de ofício ou a pedido do interessado (art. 3º, § 3º), e, se aprovado, publica em seu site a declaração de aptidão, “com a indicação expressa das espécies de incentivos e benefícios fiscais ou financeiro-fiscais abrangidos” (art. 3º, §§ 4º e 5º).
Os requisitos são cumulativos (art. 3º, § 1º):
Os requisitos são cumulativos (art. 3º, § 1º):
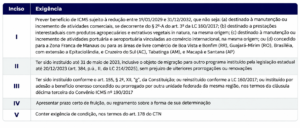
Note-se o § 2º: no benefício reinstituído ou instituído por adesão (III, “b” e “c”), cujo prazo seja indeterminado ou posterior a 31/12/2032, considera-se essa data como marco final do prazo certo — uma regra de salvamento que evita a desqualificação do programa por indeterminação de prazo.
Nesse primeiro plano, o programa antigo e registrado na LC 160/2017 passa sem dificuldade. É daí que nasce a impressão de elegibilidade.
2.2. Segundo plano — o exame da titularidade individual (art. 5º)
O segundo exame recai sobre o requerente, e é aqui que o pleito da adesão nova encontra o obstáculo. Dispõe o art. 5º, III, da Portaria que a concessão do benefício oneroso ao requerente deve ter sido efetuada conforme um dos seguintes atos, sem prejuízo de ulteriores prorrogações ou renovações:
a) ato emitido pela unidade federada até 31 de maio de 2023; b) ato autoaplicável em vigor em 31 de maio de 2023; ou c) ato emitido no caso de migração, realizada até 16 de abril de 2025, de benefício oneroso concedido até 31/05/2023 para outra modalidade de benefício oneroso instituída pela legislação estadual ou distrital até 20 de dezembro de 2023, nos termos do art. 384, parágrafo único, inciso II, da LC nº 214/2025.
A data de 16 de abril de 2025 não é arbitrária: corresponde aos 90 dias contados da publicação da LC nº 214/2025 (16/01/2025), prazo fixado pelo próprio art. 384, parágrafo único, II, para a emissão do ato concessivo nas hipóteses de migração.
A empresa que adere em 2026 não se enquadra na alínea “a” (não há ato emitido em seu favor até 31/05/2023) nem na alínea “c” (não há migração, e o marco de 16/04/2025 já se exauriu). Resta-lhe, e apenas a ela, a alínea “b”.
2.3. A lei confirma o segundo plano
A Portaria não inovou ao exigir titularidade pretérita — ela reproduziu a lei. Três dispositivos convergem:
Art. 384, parágrafo único, I, da LC 214/2025 — a compensação “aplica-se aos titulares de benefícios onerosos regularmente concedidos até 31 de maio de 2023, sem prejuízo de ulteriores prorrogações ou renovações, observados o prazo de 31 de dezembro de 2032 e, se aplicável, a exigência de registro e depósito estabelecida pelo art. 3º, inciso II, da LC nº 160/2017, que tenham cumprido tempestivamente as condições exigidas pela norma concessiva”. O sujeito da concessão é o titular, não o programa.
Art. 385, VI, da LC 214/2025 — ato concessivo de benefícios onerosos é “qualquer ato administrativo ou enquadramento em norma jurídica pelo qual se concretiza a concessão da titularidade de benefícios onerosos a pessoa física ou jurídica pela unidade federada”. Este é o dispositivo decisivo: a lei equipara o enquadramento ao ato administrativo. Se o enquadramento é o ato concessivo, a data do enquadramento é a data da concessão. O adesivo de 2026 tem ato concessivo de 2026.
Art. 389, II, “a”, da LC 214/2025 — é requisito de habilitação “haver ato concessivo do benefício oneroso emitido pela unidade federada até 31 de maio de 2023, ou no prazo previsto para a hipótese disposta no inciso II do parágrafo único do art. 384, sem prejuízo de ulteriores prorrogações ou renovações”.
Some-se a inovação da LC nº 227/2026, que acrescentou o inciso IV ao parágrafo único do art. 384, com efeitos a partir de 14/01/2026: a compensação “adotará como parâmetro para o cálculo da redução do nível de benefícios fiscais ou financeiro-fiscais a legislação vigente em 31 de maio de 2023, ou, quando for o caso, na data de início de produção de efeitos dos benefícios que migraram”. Trata-se de dispositivo revelador: o legislador pressupõe uma situação de fruição já cristalizada naquela data, cujo desenho serve de parâmetro de mensuração. Para quem só passou a fruir em 2026, não há o que congelar em 2023.
3. A única porta: a alínea “b” e o “ato autoaplicável”
3.1. Uma criação da Portaria, sem correspondente na lei
Aqui está o ponto tecnicamente mais interessante — e menos explorado — de toda a controvérsia.
A LC nº 214/2025, no art. 389, II, “a”, prevê apenas o “ato concessivo emitido pela unidade federada até 31 de maio de 2023”. A hipótese do ato autoaplicável em vigor em 31 de maio de 2023 é criação da Portaria RFB nº 635/2025 (art. 5º, III, “b”).
Repare na inversão do padrão de crítica que se fez à Portaria: nesse ponto específico, o ato infralegal foi mais generoso do que a lei, não mais restritivo. E foi generoso por necessidade prática — boa parte dos benefícios estaduais opera por norma autoaplicável, em que o contribuinte se enquadra por preenchimento de requisitos objetivos, sem qualquer ato individual de deferimento. Sem a alínea “b”, milhares de beneficiários legítimos, que fruíam o incentivo desde antes de 2023 sem papel individual algum, ficariam de fora por ausência de “ato emitido”.
Essa é a finalidade demonstrável da alínea “b”: suprir a ausência de ato individual, não dispensar a anterioridade da fruição.
3.2. As duas leituras
Leitura restritiva. O adjunto adverbial “em vigor em 31 de maio de 2023” qualifica a situação jurídica como um todo: exige-se que a norma estivesse em vigor e que o contribuinte já estivesse sob seu regime naquela data. A alínea “b” é o equivalente funcional da alínea “a” para os casos sem ato formal — e não uma terceira via de ingresso. Interpretação sistemática com o art. 385, VI, e com o art. 384, parágrafo único, IV, ambos da LC 214/2025.
Leitura extensiva. Gramaticalmente, “em vigor” é predicativo do ato autoaplicável, isto é, da norma, e não do enquadramento individual. Se a norma autoaplicável estava em vigor em 31/05/2023 e continua em vigor, o enquadramento posterior seria mero exercício de direito preexistente — afinal, é da essência do ato autoaplicável dispensar manifestação individual da Administração. Quem se enquadra depois não recebe benefício novo: ingressa em benefício antigo. Reforça-se a leitura com o contraste redacional: onde a Portaria quis a data do ato individual, ela disse “ato emitido… até 31 de maio de 2023” (alínea “a”); onde disse “em vigor” (alínea “b”), tratou da norma.
3.3. Avaliação
A leitura extensiva é sustentável e tem lastro gramatical, mas é minoritária e provavelmente não prevalecerá na esfera administrativa, por três razões:
Primeira — teleologia do Fundo. O art. 12 da EC nº 132/2023 protege a confiança legítima de quem investiu, instalou planta e estruturou cadeia sob a promessa estadual, antes da ruptura constitucional. Quem adere em setembro de 2026 adere com pleno conhecimento de que o benefício será reduzido a partir de 2029 e extinto em 2033. Não há confiança frustrada; não há o que indenizar.
Segunda — fechamento do estoque. A EC nº 132/2023 vedou novas prorrogações de prazo dos benefícios de ICMS após sua promulgação. O estoque de incentivos está juridicamente fechado, e a lógica do Fundo é indenizar esse estoque, não alimentá-lo com entrantes.
Terceira — o art. 385, VI, é literal. “Enquadramento em norma jurídica” é, para a LC 214/2025, ato concessivo. Quem se enquadra em 2026 tem ato concessivo de 2026. A leitura extensiva precisa neutralizar esse dispositivo, e não dispõe de texto para tanto.
Na via judicial, o cenário é menos desfavorável, mas depende integralmente da configuração concreta: investimento efetivo realizado, contrapartidas com ônus econômico real, e demonstração de que a expectativa se formou antes da EC. Uma adesão puramente oportunista, feita para capturar a indenização, não se sustenta.
4. Um falso amigo que já circula: a “adesão” do art. 3º, § 1º, III, “c”
Tenho visto invocar, em favor do aderente novo, o art. 3º, § 1º, III, “c”, da Portaria, que admite o benefício “instituído por adesão a benefício fiscal oneroso concedido ou prorrogado por outra unidade federada da mesma região, conforme previsto na cláusula décima terceira do Convênio ICMS nº 190, de 15 de dezembro de 2017″.
Não serve. A adesão de que trata esse dispositivo é a do Estado — é o mecanismo pelo qual uma unidade federada adere ao benefício concedido por outra unidade federada da mesma região, instrumento de reação à guerra fiscal previsto no Convênio ICMS nº 190/2017. Nada tem a ver com a adesão do contribuinte a um regime especial de seu próprio Estado. O dispositivo está, ademais, no art. 3º — plano do programa —, e não no art. 5º — plano da titularidade.
Confundir os dois é erro de leitura que, levado a um requerimento, produz indeferimento com fundamentação previsível.
| Exercício | Benefício remanescente |
Repercussão preservada |
Perda | Compensação FCBF |
|---|---|---|---|---|
| 2028 | 100% | R$ 9.000.000 | — | — |
| 2029 | 90% | R$ 8.100.000 | R$ 900.000 | R$ 900.000 |
| 2030 | 80% | R$ 7.200.000 | R$ 1.800.000 | R$ 1.800.000 |
| 2031 | 70% | R$ 6.300.000 | R$ 2.700.000 | R$ 2.700.000 |
| 2032 | 60% | R$ 5.400.000 | R$ 3.600.000 | R$ 3.600.000 |
| Total | R$ 9.000.000 | R$ 9.000.000 |
Atendidos os sete requisitos do art. 389 da LC 214/2025 e do art. 5º da Portaria, e habilitado tempestivamente, o titular recupera a perda integral pelo Fundo. Observe-se que o total compensado em quatro anos equivale a exatamente um ano de repercussão (R$ 9 milhões), o que dá a medida da erosão acumulada.
Exemplo 2 — Adesão em setembro de 2026 ao mesmo programa
Empresa idêntica à do Exemplo 1 em tudo, salvo a data do enquadramento: setembro de 2026.
| Exercício | Benefício remanescente |
Perda | Compensação FCBF |
|---|---|---|---|
| 2029 | 90% | R$ 900.000 | R$ 0 |
| 2030 | 80% | R$ 1.800.000 | R$ 0 |
| 2031 | 70% | R$ 2.700.000 | R$ 0 |
| 2032 | 60% | R$ 3.600.000 | R$ 0 |
| Total | R$ 9.000.000 | R$ 0 |
A erosão é rigorosamente idêntica — ela incide sobre o benefício, não sobre o titular —, mas o amortecedor financeiro desaparece. A declaração de aptidão do programa (art. 3º, § 4º) não socorre: ela qualifica o programa, e o indeferimento virá pelo art. 5º, III, combinado com o art. 10, I, da Portaria.Consequência para a decisão empresarial: o retorno da adesão deve ser calculado apenas sobre (i) a fruição integral de 2026 a 2028 e (ii) as frações decrescentes de 2029 a 2032, jamais incluindo expectativa de compensação. No exemplo, isso significa R$ 27 milhões de repercussão em 2026–2028 mais R$ 26,1 milhões em 2029–2032 — e nada de FCBF.Exemplo 3 — Norma autoaplicável, enquadramento em 2021 sem ato individual
Indústria que, desde 2021, aplica diretamente crédito presumido previsto em norma estadual autoaplicável, registrada na LC 160/2017, sem qualquer ato individual de deferimento. Escritura o benefício na EFD desde 2021.
Enquadra-se na alínea “b” do art. 5º, III, sob qualquer das duas leituras: a norma estava em vigor em 31/05/2023 e a fruição individual também. Este é o caso-tipo para o qual a alínea foi escrita.
Desafio probatório: inexistindo ato concessivo, o art. 8º, I, da Portaria — que manda instruir o requerimento com “cópia do ato concessivo do ente federativo, se for o caso” — resolve-se pelo inciso II (“demais documentos que comprovem os requisitos previstos no art. 5º”). Recomenda-se instruir com EFDs do período, memórias de apuração e, sobretudo, com a declaração de atendimento tempestivo das condições, que depende de ratificação obrigatória pela unidade federada concedente para o deferimento (art. 5º, parágrafo único).
Exemplo 4 — Norma autoaplicável de 2019, enquadramento em 2026
Mesma norma do Exemplo 3, mas a empresa passou a preencher os requisitos objetivos e a fruir o benefício apenas em 2026.
É exatamente o caso litigioso. Sob a leitura restritiva: indeferimento. Sob a extensiva: deferimento. Prognóstico administrativo desfavorável, pelas três razões do item 3.3. Recomenda-se, ainda assim, habilitar e sustentar a tese, pelas razões do item 7.
Aqui vale um alerta de instrução: sob a leitura extensiva, o requerimento deve informar, no campo do art. 7º, I, “o ato normativo e o ato concessivo, se for o caso, do benefício fiscal em vigor em 31 de maio de 2023” — a própria redação do dispositivo abre espaço para indicar a norma, e não um ato individual inexistente.
Exemplo 5 — Migração de programa, ato concessivo de março de 2025
Empresa titular, desde 2017, de benefício em programa estadual extinto; por mudança na legislação estadual editada em novembro de 2023, migrou para novo programa, com ato concessivo emitido em março de 2025.
Enquadra-se na alínea “c”: migração realizada até 16/04/2025, de benefício concedido até 31/05/2023, para modalidade instituída pela legislação estadual até 20/12/2023 (art. 5º, III, “c”, da Portaria; art. 384, parágrafo único, II, da LC 214/2025). Elegível.
Atenção ao cálculo: por força do art. 384, parágrafo único, IV, acrescentado pela LC nº 227/2026, o parâmetro de mensuração da redução será a legislação vigente em 31/05/2023 ou, no caso de migração, a data de início de produção de efeitos do benefício migrado. Se o programa novo é mais generoso que o antigo, a diferença tende a não ser indenizada.
Exemplo 6 — Ato concessivo de 2018, prorrogado em 2026
Empresa com ato concessivo original de 2018, prorrogado por ato estadual de fevereiro de 2026, com fruição até 31/12/2032.
Elegível. Tanto o art. 384, parágrafo único, I, quanto o art. 389, II, “a”, da LC 214/2025, quanto o art. 5º, III, caput, da Portaria, ressalvam expressamente as “ulteriores prorrogações ou renovações”. A prorrogação de titularidade antiga é figura distinta da concessão nova — e é a distinção que separa este exemplo do Exemplo 2.
Exemplo 7 — Sucessão empresarial
Empresa “B”, constituída em 2024, incorpora em 2026 a empresa “A”, titular do benefício desde 2019, sub-rogando-se nos direitos e obrigações do ato concessivo com anuência da SEF.
Elegibilidade defensável, e por fundamento diverso do da alínea “b”. Não se trata de concessão nova: há continuidade da titularidade por sucessão universal, e o ato concessivo permanece o de 2019. A discussão desloca-se para o direito societário e para os efeitos da sub-rogação perante o Fisco estadual — terreno bem mais sólido que o da interpretação gramatical da alínea “b”.
É por isso que o teste de genealogia do ato concessivo deve preceder qualquer tese interpretativa. Cisões, incorporações, transferências de estabelecimento e migrações internas de regime frequentemente reconduzem o pleito às alíneas “a” ou “c”, tornando a controvérsia desnecessária.
6. Quadro-síntese
| Situação do requerente | Fundamento | Erosão 2029–2032 | FCBF |
|---|---|---|---|
| Ato concessivo individual até 31/05/2023 | Art. 5º, III, “a” | Sim | Provável |
| Prorrogação/renovação posterior de ato anterior a 31/05/2023 | Art. 5º, III, caput | Sim | Provável |
| Norma autoaplicável em vigor e já fruída em 31/05/2023 | Art. 5º, III, “b” | Sim | Provável (prova documental é o desafio) |
| Migração realizada até 16/04/2025 de benefício até 31/05/2023 | Art. 5º, III, “c” | Sim | Provável (cálculo pelo parâmetro do art. 384, p.ú., IV) |
| Sucessão universal de titular anterior a 31/05/2023 | Continuidade da titularidade | Sim | Defensável |
| Adesão nova a norma autoaplicável antiga | Art. 5º, III, “b”, leitura extensiva | Sim | Improvável — litigioso |
| Adesão nova mediante ato concessivo individual de 2026 | Nenhum | Sim | Improvável |
| Benefício do art. 3º, § 2º-A, da LC 160/2017, ou ZFM/ALC | Art. 3º, § 1º, I, “a” a “d” | Sim | Vedada |
7. Por que habilitar mesmo no cenário desfavorável
Três razões impõem o protocolo ainda quando o prognóstico é ruim.
Preclusão. O art. 388, parágrafo único, da LC nº 214/2025 e o art. 6º da Portaria fixam a janela de 1º de janeiro de 2026 a 31 de dezembro de 2028, por serviço digital no e-CAC, observada a IN RFB nº 2.066/2022, com adesão prévia ao Domicílio Tributário Eletrônico (IN RFB nº 2.022/2021) e um requerimento para cada espécie de benefício (art. 6º, §§ 1º e 2º). Na data deste artigo, restam 838 dias. A perda do prazo é definitiva e insanável; o indeferimento, não.
Assimetria de custo. O custo do requerimento é documental. O custo da inércia é a extinção do direito de discutir, administrativa e judicialmente, o enquadramento.
Deferimento tácito. O art. 9º da Portaria estabelece que o requerimento se considera deferido a partir de 2 de janeiro de 2029, decorridos 120 dias de sua apresentação sem manifestação da RFB. O prazo é interrompido pela solicitação de comprovação de requisito (§ 1º), não computa o tempo de obtenção da declaração da unidade federada (§ 2º) e é duplicado quando não houver declaração de aptidão publicada antes do requerimento, hipótese em que a RFB deve, no mesmo prazo, verificar a aptidão do programa e decidir o pedido (§ 3º). Trata-se de um mecanismo relevante: em cenário de sobrecarga administrativa, o silêncio favorece o requerente.
Indeferido, suspenso ou cancelado, cabe recurso administrativo em 10 dias da ciência, pelo rito dos arts. 56 a 59 da Lei nº 9.784/1999 (art. 12 da Portaria). A habilitação, quando concedida, o é por ato declaratório executivo (art. 11).
8. Dois efeitos colaterais que a controvérsia costuma esconder
A análise é por programa, com efeito expansivo. Como a Portaria prevê declaração de aptidão única por programa (art. 3º, § 4º), a posição da RFB sobre a alínea “b” num determinado tratamento tributário estadual tende a se replicar automaticamente a todos os contribuintes daquele programa, independentemente de particularidades individuais. Isso recomenda atuação coordenada — com a Secretaria de Fazenda estadual e com entidades setoriais — em vez de pleitos isolados.
Repercussão econômica nula esvazia o debate. Ainda que superado o marco temporal, o art. 2º, § 5º, II, da Portaria é peremptório: “na operação total ou parcialmente desonerada de ICMS, enquanto for possível a recuperação do imposto em etapa posterior de circulação da mercadoria ou da prestação de serviço, inexistem renúncia fiscal e repercussão econômica de natureza fiscal“. Em benefícios estruturados como diferimento — que transfere responsabilidade e se encerra com a saída tributada —, a repercussão tende a ser considerada nula. Discutir a data de adesão de um benefício sem repercussão mensurável é discutir o acessório antes do principal. O art. 10, II, da Portaria autoriza, aliás, o indeferimento justamente por ausência de repercussão compensável.
Acrescente-se que o art. 385, §§ 3º e 4º, da LC 214/2025 manda deduzir do cálculo os direitos renunciados e obrigações assumidas (créditos escriturais não aproveitados, contribuições a fundos), ao passo que não computa custos, despesas e investimentos realizados como condição de fruição. A conta líquida costuma ser menor do que a expectativa inicial.
9. Providências
- Executar o teste de genealogia do ato concessivo antes de qualquer tese: identificar se há ato individual até 31/05/2023, norma autoaplicável já fruída naquela data, migração até 16/04/2025, prorrogação de ato antigo ou sucessão universal. Localizar o registro e o depósito na Secretaria Executiva do CONFAZ (art. 3º, II, da LC 160/2017).
- Verificar se o programa tem declaração de aptidão publicada no site da RFB (art. 3º, §§ 4º e 5º). Não havendo, contar com o prazo dobrado do art. 9º, § 3º.
- Obter antecipadamente a declaração da unidade federada sobre o cumprimento tempestivo das condições — sua ratificação é obrigatória para o deferimento (art. 5º, parágrafo único) e seu tempo de obtenção não corre contra o requerente (art. 9º, § 2º).
- Mapear as contrapartidas segundo o rol ampliado do art. 2º, IV, da Portaria — que vai além da lei ao incluir aumento de faturamento, manutenção ou aumento do nível de arrecadação, limitação de preço de venda, restrição de contratação de determinados fornecedores, e aplicação de recursos em projetos de fomento, em PD&I e em programa de treinamento ou qualificação de mão de obra, este último com a ressalva do § 4º (o montante aplicado não pode estar atrelado ao valor dos benefícios auferidos).
- Protocolar até 31/12/2028, um requerimento por espécie de benefício, com DTE ativo.
- Precificar a adesão nova sem o FCBF, revisando contratos de fornecimento de longo prazo e política comercial para absorver a erosão de 2029 a 2032.
10. Conclusão
O marco de 31 de maio de 2023 não qualifica apenas o programa: qualifica a titularidade. Quem adere hoje a um programa antigo, regularmente instituído e registrado na LC nº 160/2017, supera o filtro do art. 3º da Portaria RFB nº 635/2025 e é barrado no do art. 5º, III — e a barreira tem lastro legal expresso no art. 385, VI, e no art. 389, II, “a”, da LC nº 214/2025.
A única via textual disponível é a alínea “b” do art. 5º, III — o “ato autoaplicável em vigor em 31 de maio de 2023” —, hipótese criada pela Portaria sem correspondente na lei, cuja finalidade demonstrável foi suprir a ausência de ato individual, e não franquear ingresso posterior. A tese extensiva existe, tem apoio gramatical e merece ser deduzida; não deve, porém, ser apresentada ao cliente como prognóstico favorável.
E a consequência econômica é assimétrica, o que merece registro final: a erosão do art. 128, § 1º, do ADCT alcança o aderente novo exatamente como alcança o titular antigo, porque incide sobre o benefício e não sobre a pessoa. O que se perde, na adesão tardia, não é o incentivo — é o amortecedor.